¿Cuánto debe presupuestar para los costos de cierre?
Según Fannie Mae, los costos de cierre suelen oscilar entre el 2% y el 5% del valor de su préstamo hipotecario y se pagan además del pago inicial. Pruebe la calculadora de costos de cierre de Fannie Mae.
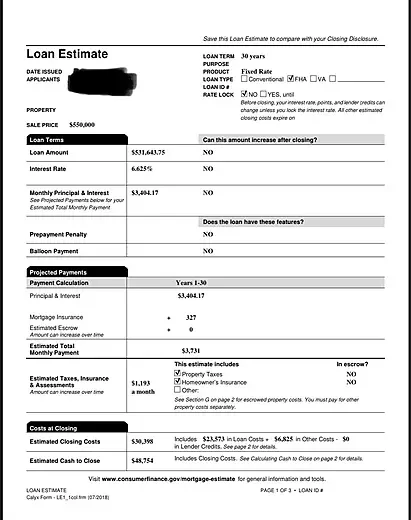
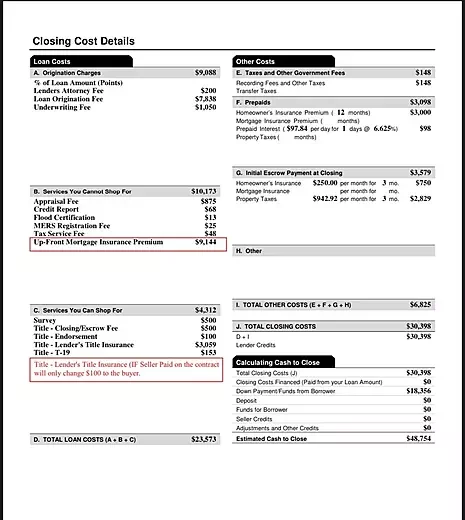
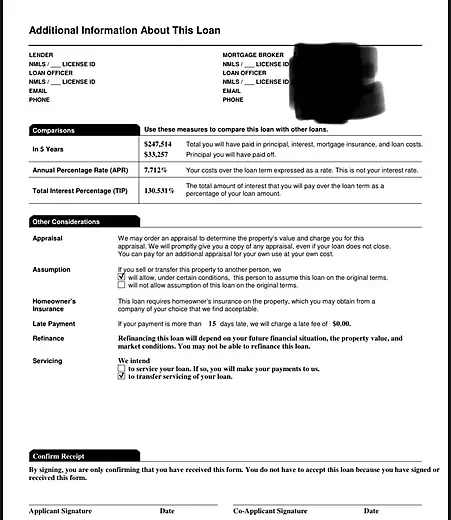
Hay maneras de ahorrar en los costos de cierre, pero antes de intentarlo es necesario entenderlos bien. En el Loan Estimate (Estimación del préstamo), los costos de cierre se dividen en DOS secciones. Para obtener información más detallada, consulte la guía de la CFPB sobre el Loan Estimate.
Costos del préstamo (Loan Costs) y Otros costos (Other Costs)
Costos del préstamo = Sección D = Sección A + Sección B + Sección C
Sección A: Son los cargos del prestamista, que incluyen los cargos de originación y la tarifa de suscripción (underwriting). Estos cargos dependen de la tasa de interés ofrecida y de las condiciones del préstamo (por ejemplo, si tiene o no una penalidad por pago anticipado o un pago final grande (balloon)). Puede comparar esta sección entre distintos prestamistas o corredores hipotecarios.
Sección B: Esta sección abarca el informe de crédito, el informe de avalúo y el certificado de zona de inundación y, en los préstamos del gobierno, el seguro hipotecario inicial. No puede comparar precios de estos servicios, y las tarifas son bastante fijas. Si su préstamo no es un préstamo del gobierno, no tiene que preocuparse por el seguro hipotecario inicial.
Sección C: Esta sección incluye cargos como la tarifa de depósito en garantía (escrow), la tarifa de título, el seguro contra riesgos y otras tarifas relacionadas. Puede comparar precios en esta sección.
Otros costos = Sección I = Sección E + Sección F + Sección G + Sección H
Sección E: Esta sección incluye todos los impuestos y cargos gubernamentales y no es negociable.
Sección F: Esta sección abarca todos los conceptos prepagados, como los intereses y los impuestos prepagados.
Sección G: Si decide incluir los impuestos y el seguro en su pago mensual, el prestamista debe crear una cuenta de reserva a su nombre. Ese dinero es suyo y, si usted vende, refinancia o decide cancelar, se le devuelve.
Sección H: Esta sección corresponde a la póliza de título del propietario. Es totalmente opcional, no obligatoria, pero por ley su tarifa estimada debe divulgarse si usted decide contratarla.
Total de costos de cierre = Costos del préstamo + Otros costos = Sección D + Sección I = Sección J
Sección J: En esta sección puede ver los créditos del prestamista (Lender Credits), que puede negociar con su oficial de préstamos para compensar una parte o la totalidad de sus costos de cierre. Un crédito del prestamista puede venir acompañado de una tasa de interés más alta.
Cuando su expediente se envía a un prestamista, este debe enviarle la “Estimación inicial del préstamo” (Initial Loan Estimate). Normalmente se la envían por correo electrónico, junto con otras divulgaciones, dentro de los primeros 3 días, y usted debe firmarla electrónicamente antes de que el expediente pase a suscripción. Recuerde: firmar las divulgaciones iniciales NO le crea ninguna obligación, y durante el proceso su programa de préstamo incluso podría cambiar.
Loan Estimate (Estimación del préstamo)