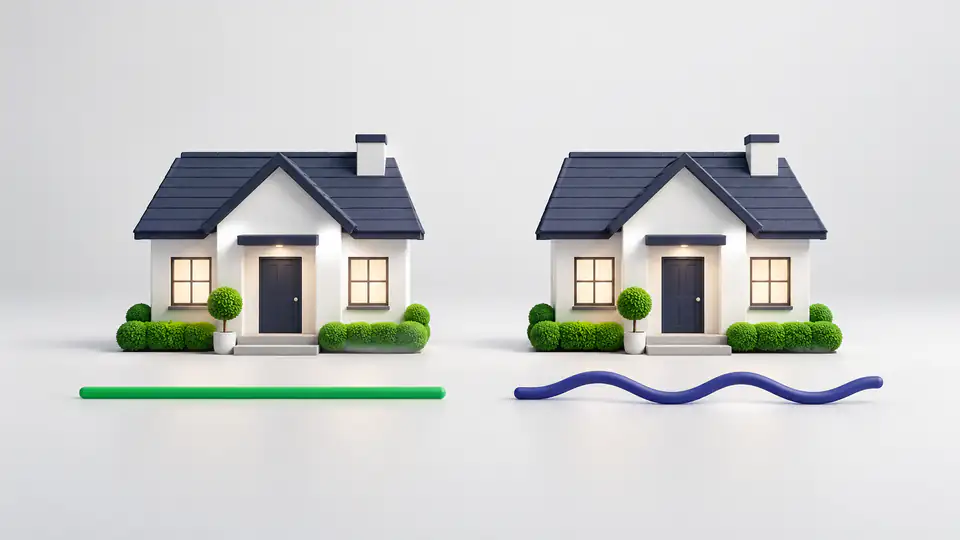
Una de las decisiones más importantes de un préstamo para vivienda es si la tasa de interés se mantiene igual o puede cambiar. Ninguna de las dos opciones es mejor para todos. Depende de su presupuesto, de sus planes y de cuánta incertidumbre esté dispuesto a aceptar.
Hipotecas de tasa fija
Con un préstamo de tasa fija, la tasa de interés y el pago de capital e intereses se mantienen iguales durante todo el plazo, que comúnmente es de 15 o 30 años.
- Pagos predecibles y fáciles de incluir en el presupuesto
- Protección si las tasas del mercado suben
- La tasa inicial suele ser más alta que la de un préstamo ajustable
Hipotecas de tasa ajustable (ARM)
Un ARM comienza con una tasa fija durante un período inicial, como 5, 7 o 10 años. Después, la tasa puede cambiar según un calendario, con base en un índice del mercado más un margen. Los ARM tienen límites que restringen cuánto puede variar la tasa en cada ajuste y durante la vida del préstamo. Pida esas cifras antes de decidir.
- La tasa inicial puede ser más baja que la de una tasa fija comparable
- Los pagos pueden subir después del período inicial
- Puede convenirle a quien espera vender o refinanciar antes de que la tasa se ajuste, pero no hay garantía de que pueda hacerlo
Preguntas que conviene hacerse
- ¿Cuánto tiempo espero conservar este préstamo?
- ¿Podría mi presupuesto soportar un pago más alto más adelante?
- ¿Qué tan cómodo me siento con la incertidumbre?
- ¿Podría refinanciar más adelante y cuánto costaría?
Una forma sencilla de verlo
Si usted valora la certeza, planea quedarse mucho tiempo o tiene un presupuesto ajustado, una tasa fija suele ser la opción más segura. Si espera mudarse o refinanciar dentro del período inicial de tasa fija y puede absorber un pago más alto, podría valer la pena comparar un ARM. Recuerde que refinanciar depende de su crédito, del valor de su casa y de las condiciones del mercado en ese momento, así que no cuente con ello.
Los prestamistas deben entregarle un Loan Estimate (Estimación del Préstamo) que muestre el tipo de tasa, el pago y cómo puede cambiar. Léalo con atención y pregunte por todo lo que no le quede claro.
Cada prestatario es diferente. Si desea conversar sobre su situación particular, el equipo de MonaLending con gusto le ayudará.