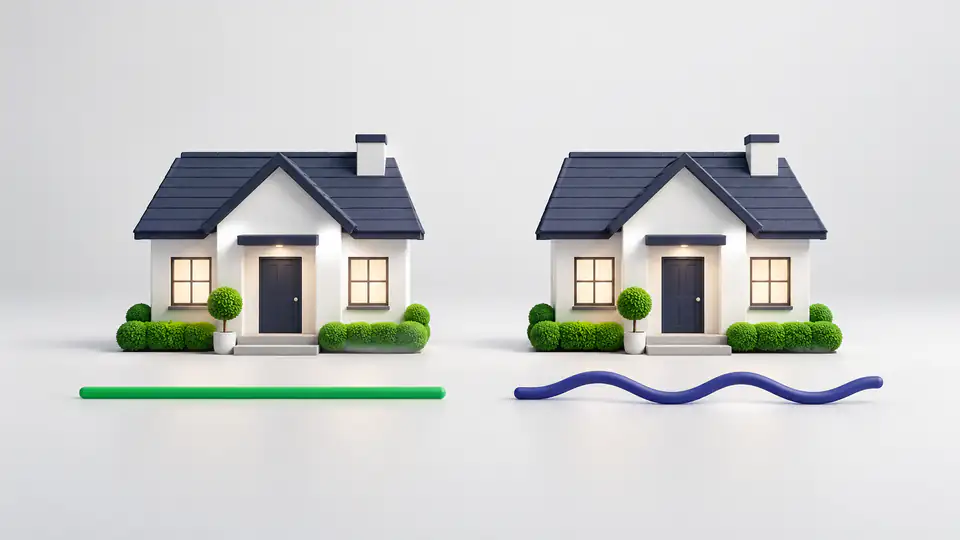
یکی از بزرگترین انتخابها در وام خانه این است که نرخ بهره ثابت بماند یا بتواند تغییر کند. هیچکدام برای همه بهتر نیست. این به بودجه، برنامهها و اینکه چقدر با نااطمینانی راحت هستید بستگی دارد.
وام مسکن با نرخ ثابت
در وام با نرخ ثابت، نرخ بهره و قسط اصل و سود در کل مدت وام، که معمولاً ۱۵ یا ۳۰ سال است، همان میماند.
- قسطهای قابلپیشبینی که بودجهبندیشان آسان است
- محافظت در برابر بالا رفتن نرخهای بازار
- نرخ شروع اغلب از نرخ شروع وام با نرخ قابلتغییر بالاتر است
وام مسکن با نرخ قابلتغییر (ARM)
ARM برای یک دورهی اولیه، مثلاً ۵، ۷ یا ۱۰ سال، با نرخ ثابت شروع میشود. بعد از آن، نرخ میتواند طبق یک برنامه، بر اساس یک شاخص بازار بهاضافهی یک حاشیه (margin)، تغییر کند. ARM سقفهایی (caps) دارد که میزان تغییر نرخ را در هر تعدیل و در کل عمر وام محدود میکند. پیش از تصمیم این اعداد را بپرسید.
- نرخ شروع ممکن است از نرخ ثابت مشابه پایینتر باشد
- بعد از دورهی اولیه قسطها میتوانند بالا بروند
- برای کسی که انتظار دارد پیش از تعدیل نرخ خانه را بفروشد یا ریفایننس کند مناسب است، اما تضمینی نیست که بتواند این کار را بکند
سؤالهایی که از خودتان بپرسید
- انتظار دارم این وام را چه مدت نگه دارم؟
- آیا بودجهی من بعداً میتواند قسط بالاتر را تحمل کند؟
- با نااطمینانی چقدر راحتم؟
- آیا بعداً میتوانم ریفایننس کنم و هزینهاش چقدر است؟
یک نگاه ساده به ماجرا
اگر برایتان قطعیت مهم است، قصد دارید مدت زیادی بمانید یا بودجهتان تنگ است، نرخ ثابت اغلب انتخاب امنتری است. اگر انتظار دارید در طول دورهی اولیهی نرخ ثابت جابهجا شوید یا ریفایننس کنید و میتوانید قسط بالاتر را تحمل کنید، شاید ARM ارزش مقایسه داشته باشد. یادتان باشد که ریفایننس به اعتبار شما، ارزش خانهتان و شرایط بازار در آن زمان بستگی دارد، پس روی آن حساب نکنید.
وامدهندهها موظفاند Loan Estimate به شما بدهند که نوع نرخ، قسط و نحوهی تغییر آن را نشان میدهد. آن را با دقت بخوانید و دربارهی هر چیز نامشخص سؤال کنید.
شرایط هر وامگیرنده با دیگری فرق دارد. اگر میخواهید دربارهی وضعیت خودتان صحبت کنید، تیم MonaLending خوشحال میشود کمکتان کند.